

「個人所有」から「法人化」へ踏み切るべきタイミングとメリット
みなさん、こんにちは。不動産事業部の髙良です。
不動産投資の規模が大きくなると、多くのオーナーが直面するのが「税金の壁」です。
「このまま個人のままで規模を拡大して大丈夫か?」 「そろそろ法人化すべき?」
今回はそんな疑問を持つ方に向けて、資産管理法人を設立するメリットとタイミングを分かりやすく解説します。
1. なぜ「個人のまま」では限界が来るのか?
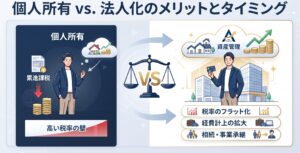
日本の所得税は、所得が増えるほど税率が上がる「累進課税」。住民税と合わせると最高で約55%もの税金が課されます。 頑張って利益を出しても半分近くが税金に消えてしまう——この「税金のコントロール」が難しくなったときが、法人化を検討するサインです。
2. 資産管理法人を設立する3つのメリット
-
① 税率のフラット化と所得分散 法人の実効税率は一定のラインで抑えられます。さらに家族を役員にして給与(役員報酬)を支払うことで、世帯全体の税負担を大幅に軽減できます。
-
② 経費計上の範囲拡大 社用車、生命保険、自宅の社宅化など、個人では認められにくい費用を経費にでき、手元に残るキャッシュ(キャッシュフロー)が増加します。
-
③ スムーズな相続・事業承継 将来的に子供へ資産を引き継ぐ際、株式の贈与や売買という形が使えるため、不動産をそのまま細分化して次世代へ継承しやすくなります。
3. 法人化を検討すべき「ベストなタイミング」
次のような状況に当てはまったら、法人化の検討をおすすめします。
-
個人の不動産所得が単体で500万〜900万円を超えてきたとき
-
本業の給与収入が高く、個人の税率がすでに高いとき
-
今後も継続的に物件を増やしていく予定があるとき
※ただし、設立費用や毎年の決算・税理士費用などのランニングコストが発生するため、事前のシミュレーションが不可欠です。
まとめ:「守り」から「攻め」の経営へ
法人化は、単なる節税ではなく、資産を守り、次の投資へと「攻める」ための経営戦略です。
ご自身の保有物件やキャッシュフローの状況に合わせて、税理士や専門家とともに具体的なシミュレーションから始めてみてはいかがでしょうか。
本日は以上です。ありがとうございました。


 お問い合わせフォーム